

BMag Signal · En 30 secondes
Lecture critiqueCe qui s’est passé. Note: The translation is provided in the requested order as per your instructions.
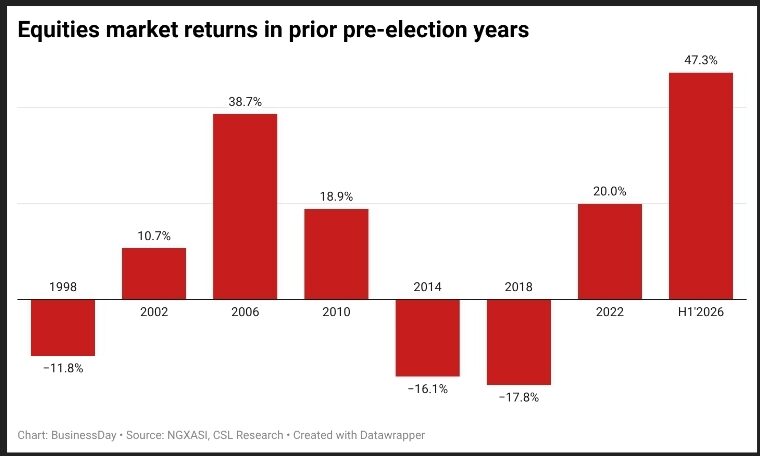
Il rendimento du 47,4% brise une longue série négative. Les régulateurs et les analystes observent à la solidité des réformes, mais l'inflation et les taux restent des facteurs de risque. La progression du Nigerian Exchange se distingue nettement des précédents cycles qui avaient prévu les élections présidentielles. Des données citées par CSL Stockbrokers indiquent que les actions ont perdu l'11,8 % en 1998, le 16,1 % en 2014 et le 17,8 % en 2018. Un haussement registré dans la première moitié de 2026 ne représente donc qu'un amélioration conjoncturelle, mais une rupture marquée par rapport au comportement historique du marché. Une divergence est devenue un principal sujet de discussion entre les observateurs financiers tandis le pays se rapproche du vote de 2027. D'après la reconstruction d'une tête nigérienne, autorités de vigilance et analystes convergent sur un point : les investisseurs non considèrent plus automatiquement le passage électoral comme la principale menace pour les quotités. L'attention s'est déplacée surtout sur le risque de discontinuité des politiques publiques.
Emomotimi Agama, directeur général de la Securities and Exchange Commission nigérienne, a lié la tenue du marché à la nature des réformes en cours. Intervenir lors de la Mid-Year Capital Market Review, Mid-Year Macroeconomic Review et Investment Outlook, Agama a soutenu que le cycle actuel soit différent des précédents parce qu'il repose sur des interventions structurales, et non sur des facteurs destinés à épuiser avec la congiunture. La distinction formulée par le sommet de la SEC toux dire directement la gouvernance économique. Secondo Agama, ce n'est pas les élections en soi qui compromettent nécessairement la performance des marchés : pour les investisseurs, il compte davantage l'incertitude sur les politiques. Dans sa valutazione, le cadre macroéconomique de la Nigeria résulte considèreblement plus solide que celui observé dans des analogues phases pré-electorielles du dernier décennie. Un autre élément indiqué par le régulateur est le plus grand rôle des investisseurs istituzionalistes nationaux. Administrateurs de fonds pension, compagnies assuratives et organismes d'investissement collectif s'y tiendraient offrant au marché une base plus stable de celle disponible aux précédents cycles électoraux.
Agama a aussi rétabli la responsabilité de la SEC dans la maintenance de la réglementation séparée des dynamiques politiques. D'après le directeur général, règles, mécanismes de contrôle et infrastructures de marché devraient continuer à opérer efficacement avant, pendant et après les élections. Cet engagement collocate l’indépendance opérative de l’autorité au centre de la confiance requise dagl'investisseurs pour conserver un horizon de moyen et long terme.
Dans cette perspective, la prudence qui tend à émerger avant le vote ne transformera pas encore en une fenêtre. Agama a observé qu'opérateurs avec des stratégies moins exposées aux oscillations immédiates peuvent approfitter d'un sentiment plus faible dans certaines zones du liston pour accumuler des titres soutenus par des fondamentaux robustes. La dynamique décrite suggère que une partie du capital distingue davantage entre risque politique générale et qualité des singules sociétés. Le haussement du marché n'élimine pas cependant les incognites associées à la campagne électorale.
L'economiste des marchés financiers Uche Uwaleke a indiqué l'avancement des élections générales de 2027 comme une autre source d'incertezza. A son avis, l'aument de dépenses liée au vote pourrait imposer liquidité dans l'économie, soutenant l'activité dans le court terme, mais alimenter l'inflation qualora ce soit non été géré avec attention.
Le passage decisif toux dire directement la réponse possible de la banque centrale. Uwaleke a expliqué que si l'inflation était trainée par la demande pour effet d'une augmentation offerte de moneta, l'autorité monetaria serait contrainte d'accrocher les taux d'intérêt. Un coût du denier plus élevé tendrait à penaliser le marché azionnaire, soit en rendant plus attractifs d'autres struits financiers, ou en augmentant la pression sur les conditions de financement des entreprises.
Le premier semestre de 2026 consigne donc un signal favorable, mais non encore une preuve définitive de capacité du marché nigérien à traverser sans scorde l’intero cycle politique. La continuité des réformes, l’autonomie de vigilance, le comportement des investisseurs istituzionalistes et la gestion de la liquidité électorale seront les principaux éléments à observer. Resta da clarir s'il y avait résistance aux pressions inflazionistiques et à une suite consequente d'un coût du denier.
Les informations qui comptent, chaque matin.
Ricevi una selezione ragionata di business, mercati e innovazione.
